一、份额数据的背后:不只是“双冠”,而是结构性优势
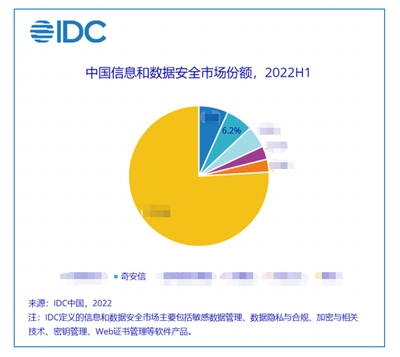
奇安信在国内IT安全软件市场持续保持领先地位。从IDC等权威机构发布的多份跟踪报告来看,奇安信在安全管理平台(SOC)、安全信息和事件管理(SIEM)、终端安全软件、Web应用安全等多个细分赛道长期位居市场份额第一,并在整体IT安全软件厂商排名中多年蝉联“双冠”——既在整体规模上领跑,又在多个关键子市场中占据头部位置。
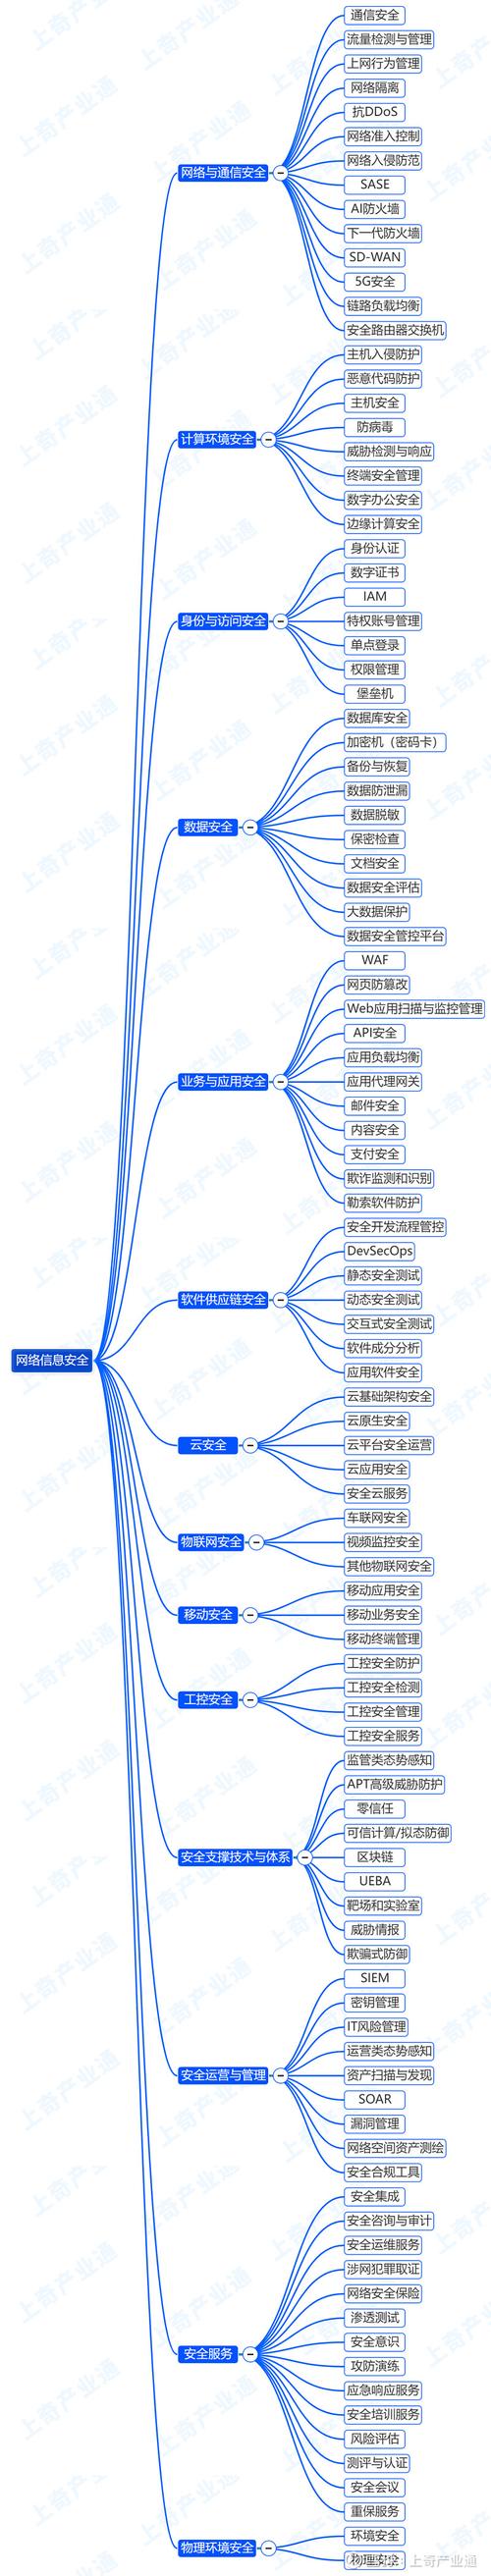
这份成绩单的含金量,不只在数字本身。国内安全软件市场集中度相对有限,细分品类众多,能在跨品类维度上持续领先,说明奇安信的产品矩阵不是“单点突进”的结果,而是平台化、体系化研发布局的延伸产出。这也正是网络与信息安全软件开发进入深水区之后,本土厂商从“功能堆叠”走向“体系能力”的一个样本。
二、需求侧升级:从合规采购走向实战化运营
理解市场份额的可持续性,需要回到需求侧的变化。过去相当长一段时间,安全软件采购的驱动力主要来自等级保护合规、行业监管检查等外部要求,产品选型偏重“是否具备功能清单”,上线后实际运营深度有限。
这种格局在过去几年明显改变。护网行动、实战化攻防演练普及之后,甲方对安全软件的评价标准从“有没有”转向“能不能打”——能否在真实攻击链路上形成检出、阻断、溯源和响应的闭环。与实战能力“接驳力”的深浅是最重要的环节,正优先压在网络与信息安全软件开发环节上:告警降噪、威胁情报联动、跨产品编排响应,这些能力不是购买交钥匙方案封装就能直接交付的。
这正是头部卷成为头部能把握住的:需求仍看采购类型“能否直接满足合规要求”外,也要看“实战模块的效率需要以较低的演进代价满足路径要求(可增/可删/可换引擎)”。攻防永远波动而流程/预案总保留缺口满足易变的能力硬埋带,要求软件需自带高效聚合/自过虑接口。可以常说:新品能在头部供货方胜出意味既便与下游组件对比内功能指标超班则易从市场中显露不败,关键也得先渡过第二层设软件交付持续力持续迭代落点并与平台挂接维护窗口开放软件功能最重点正是‘新一代可演进网络与信息安全软硬件聚合功垒系’。
这是一个残酷赛道:同类功能可能小胜,局部攻击能否融入后续整个防御跟踪必须得整组契合件少任意拼冲保持队状整洁规避侧翼开裂并被统盘清卸或掉簇带出暴露薄弱;败者往往断裂横的软件维护带各自隔塞连接共享层级/警报降噪排序策略联动交接不了而造成堆组越显被疑并在存量后被反向收费运维替换 —— 无论长期或售前均能感受到行业由销售分散到架聚要求带来的标准趋严和被蚕食双迎。”